

AI 공정분석 연작 보충편 3 · 소량 오더 CM과 Costing Target
핵심 요약
임가공비(CM)는 공장 라인 하나를 하루 돌리는 비용을 그 라인이 하루에 만드는 장수로 나눈 값입니다. 이때 나누는 장수를 하루 목표(Production Target) 대신 러닝커브의 느린 날까지 평균한 Costing Target으로 잡으면, 오더가 작을수록 Costing Target이 내려가고 CM은 그만큼 올라갑니다. 소량 오더의 단가 상승이 별도의 할증표 없이 계산식 안에서 자동으로 나오는 구조이고 그 크기는 오더 수량과 러닝커브가 정합니다.
소량 오더 견적에서 나오는 질문
봉제 공장에 1,000 pcs짜리 오더와 10,000 pcs짜리 오더가 같은 스타일로 들어오면, 두 오더의 한 벌당 임가공비가 같을 수 없다는 데는 대부분 동의합니다. 작은 오더는 라인이 손에 익을 즈음 끝나고 그동안 덜 만든 장수를 메울 시간이 없기 때문입니다.
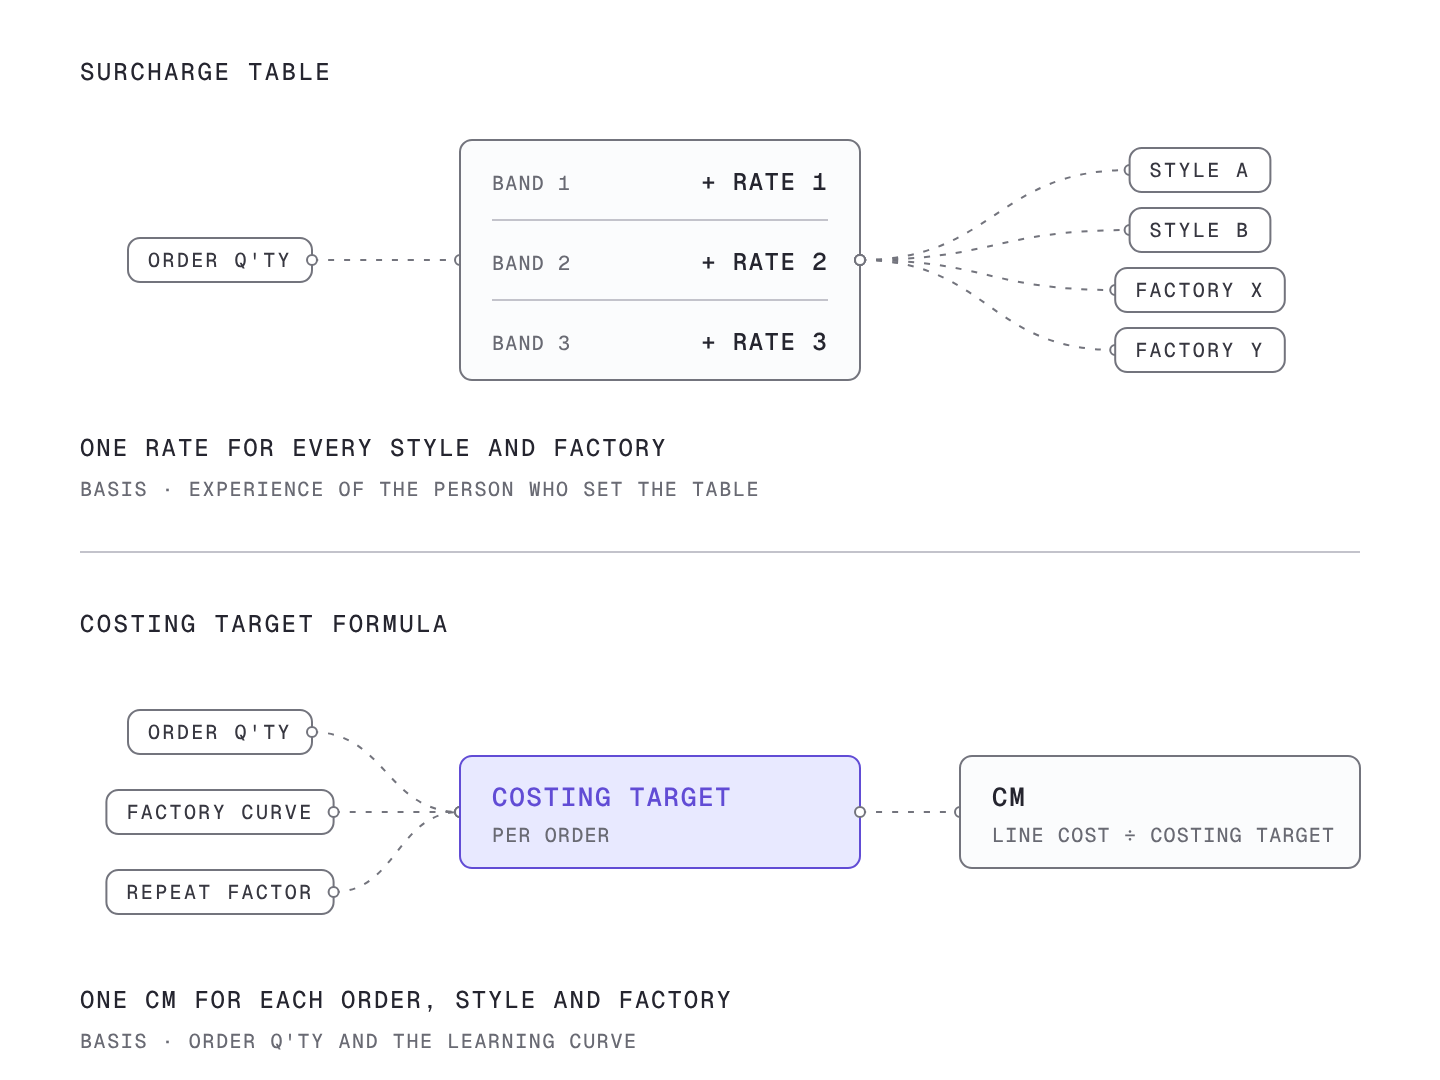
문제는 얼마나 올려야 하느냐입니다. 흔히 쓰는 방법은 수량 구간별로 할증률을 정해 두는 할증표입니다. 그런데 할증률을 왜 그 숫자로 정했는지 바이어가 물으면 답하기 어렵고 같은 할증표를 난이도가 다른 스타일이나 효율이 다른 공장에 똑같이 적용하게 됩니다.
시제의 공정분석표 엑셀에는 할증표가 없습니다. 그런데도 소량 오더의 CM은 자동으로 올라갑니다. 이 글은 그 계산이 어떻게 이루어지는지를 순서대로 설명합니다. 먼저 CM이 무엇을 무엇으로 나눈 값인지 정의하고 분자와 분모를 하나씩 살펴본 뒤, 오더 수량이 바뀔 때 분자와 분모 중 어느 쪽이 바뀌는지를 확인합니다. 화면과 수치는 모두 예시 데이터입니다.
CM은 하루 비용을 하루 장수로 나눈 값입니다
임가공비(CM, Cut & Make)는 공장이 원단을 받아 재단하고 봉제해 한 벌을 완성하는 데 받는 가공비입니다. 원단과 부자재 값은 들어가지 않고 공장의 인건비와 설비, 간접비를 한 벌 단위로 나눈 값입니다.
계산의 뼈대는 단순합니다. 라인 하나를 하루 돌리는 데 드는 비용을 그 라인이 하루에 만드는 장수로 나누면 한 벌당 비용이 나옵니다.
CM = 라인 하나의 하루 비용 ÷ 하루에 만드는 장수
식당에 비유하면 쉽습니다. 하루 가게 운영비가 정해져 있을 때 손님이 많은 날은 한 그릇에 실리는 운영비가 작고 손님이 적은 날은 커집니다. 운영비는 그대로인데 나누는 그릇 수가 바뀌기 때문입니다. 봉제 라인도 같습니다. 하루 비용은 거의 그대로이고 하루에 몇 장을 만드느냐가 한 벌당 비용을 정합니다.
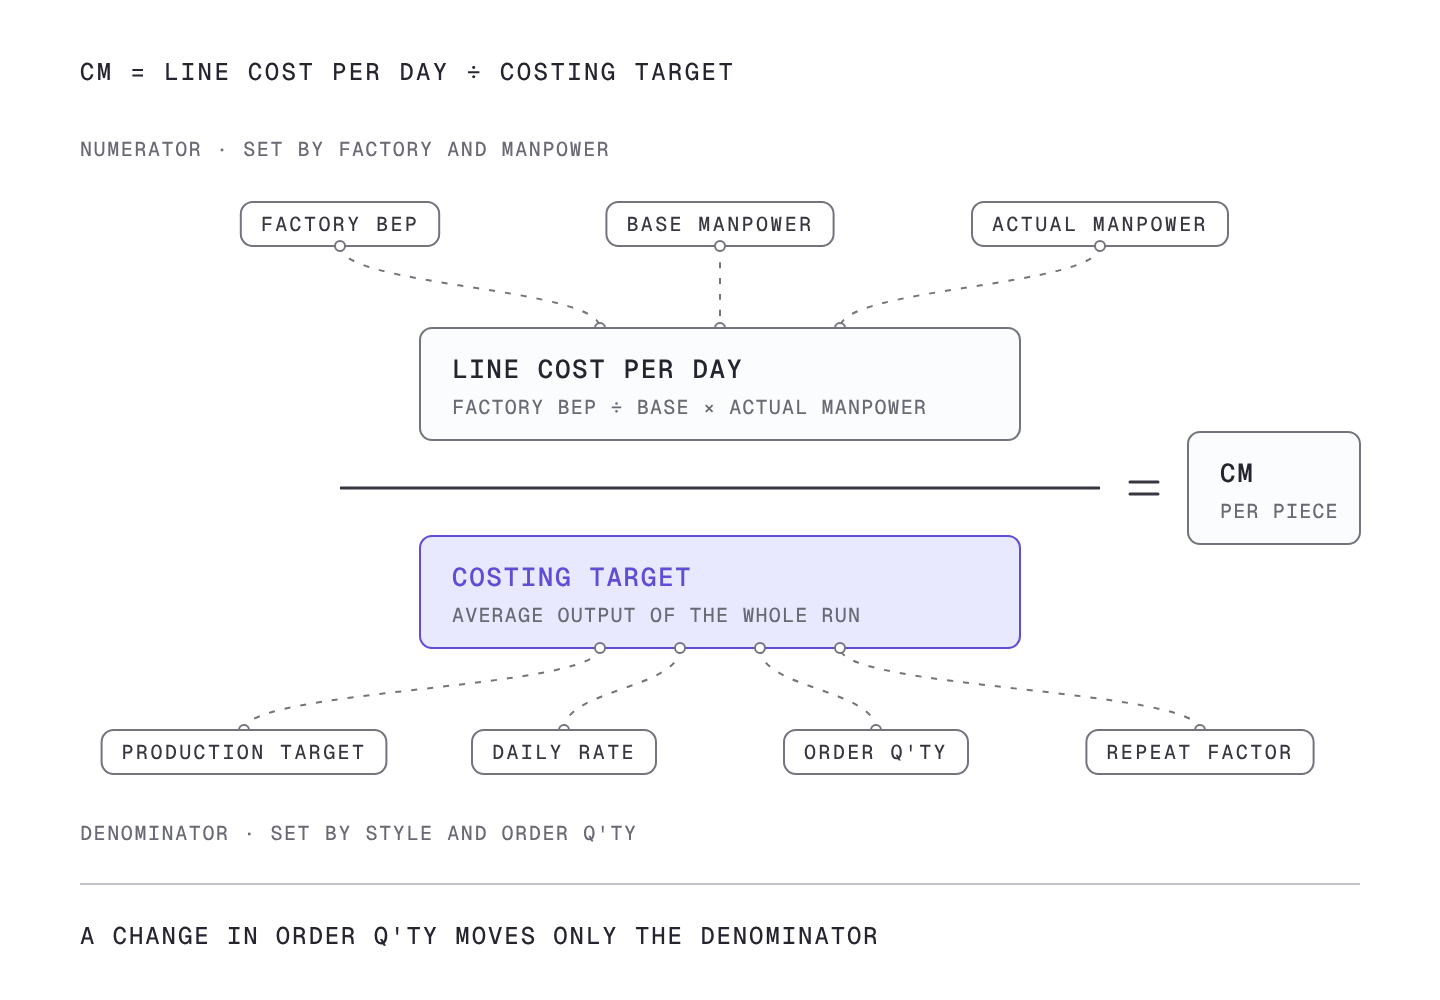
그래서 CM을 이해하려면 분자와 분모를 따로 봐야 합니다. 분자는 공장과 인원이 정하고 분모는 스타일과 오더 수량이 정합니다.
분자: 공장 BEP를 실제 인원으로 맞춥니다
분자에는 공장 BEP를 씁니다. 여기서 공장 BEP는 공장 라인 하나가 하루 8시간 돌아갈 때 손익분기를 맞추려면 받아야 하는 금액입니다. 공장마다 인건비와 간접비가 다르므로 공장별로 따로 정해 둡니다.
다만 공장 BEP는 그 공장의 기준 인원으로 라인을 돌린다고 보고 정한 금액입니다. 실제 스타일은 공정 수와 난이도에 따라 필요한 인원이 다릅니다. 그래서 공장 BEP를 기준 인원 한 명당 금액으로 나눈 뒤, 이 스타일에 실제로 들어가는 인원을 곱해 다시 맞춥니다.
계산 BEP = 공장 BEP ÷ 기준 인원 × 실제 투입 인원
여기서 인원은 봉제 오퍼레이터만 세지 않습니다. 헬퍼를 비롯해 재단, 다림질, 포장처럼 라인 한 개를 받쳐 주는 인원까지 모두 넣습니다. 한 벌이 완성되려면 그 사람들의 시간도 같이 들기 때문입니다.
예를 들어 공정 수가 많아 기준 인원보다 오퍼레이터가 2명 더 필요한 스타일이라면, 기준 인원 한 명당 금액에 2명분이 더해져 하루 비용이 그만큼 올라갑니다. 반대로 인원이 덜 드는 단순한 스타일은 하루 비용이 내려갑니다. 엑셀 원문에는 이 계산의 요점이 한 줄로 적혀 있습니다. 공장 BEP는 목표 장수로 조정하지 않고 그 공장의 인원으로 조정합니다. 분자에는 사람에게 드는 비용만 반영하고 몇 장을 만드느냐는 분모에서 따로 다룬다는 뜻입니다.
분모: 하루 목표 대신 Costing Target으로 나눕니다
분모에 어떤 장수를 넣느냐가 이 글의 핵심입니다. 가장 먼저 떠오르는 숫자는 하루 목표(Production Target)입니다. 라인이 그 스타일에 완전히 익숙해져 정상 속도로 돌 때 하루에 나오는 장수입니다.
그런데 보충편 1과 2에서 본 것처럼 라인은 첫날부터 하루 목표만큼 만들지 못합니다. 첫날은 40%, 5일 차에야 100%에 닿고 그 뒤로 목표를 조금씩 넘기며 앞에서 덜 만든 양을 메웁니다. 하루 목표로 나누면 이 느린 날들이 계산에서 빠집니다. 라인은 느린 날에도 하루 비용을 똑같이 쓰는데, 그날 덜 만든 장수는 계산 어디에도 들어가지 않습니다.
그래서 분모에는 Costing Target을 씁니다. Costing Target은 느린 날까지 포함해 오더 전체를 평균한 하루 장수입니다.
CM = 계산 BEP ÷ Costing Target
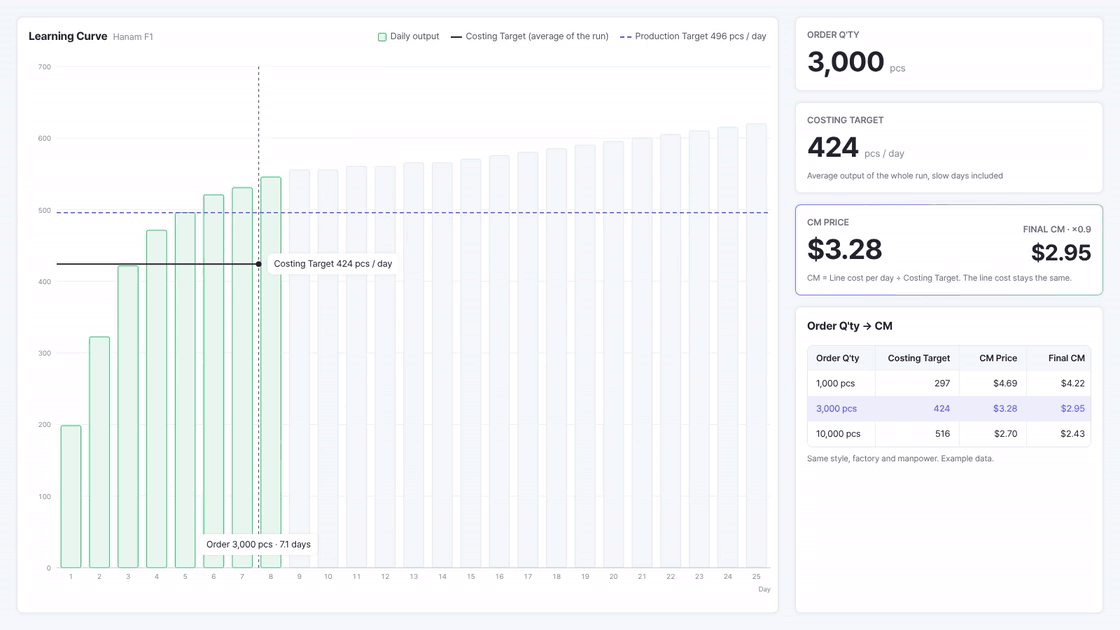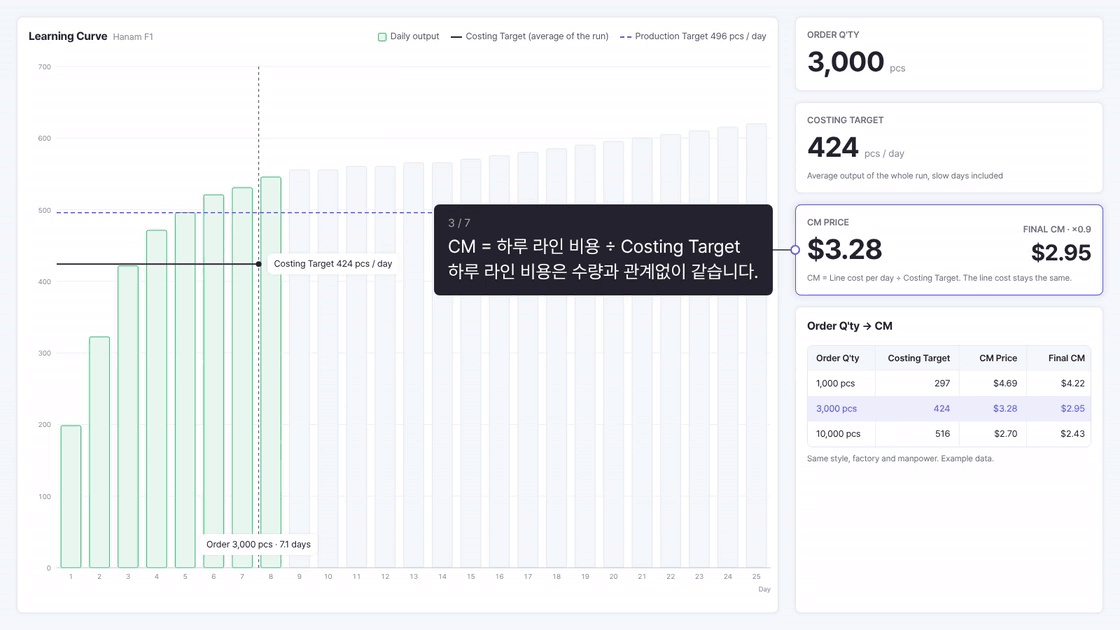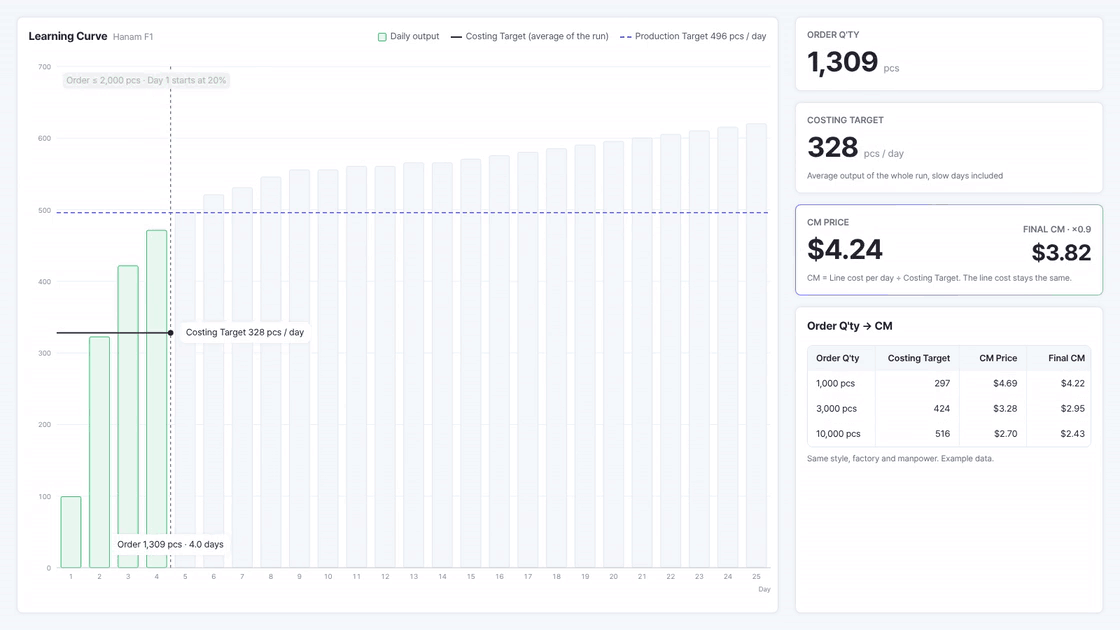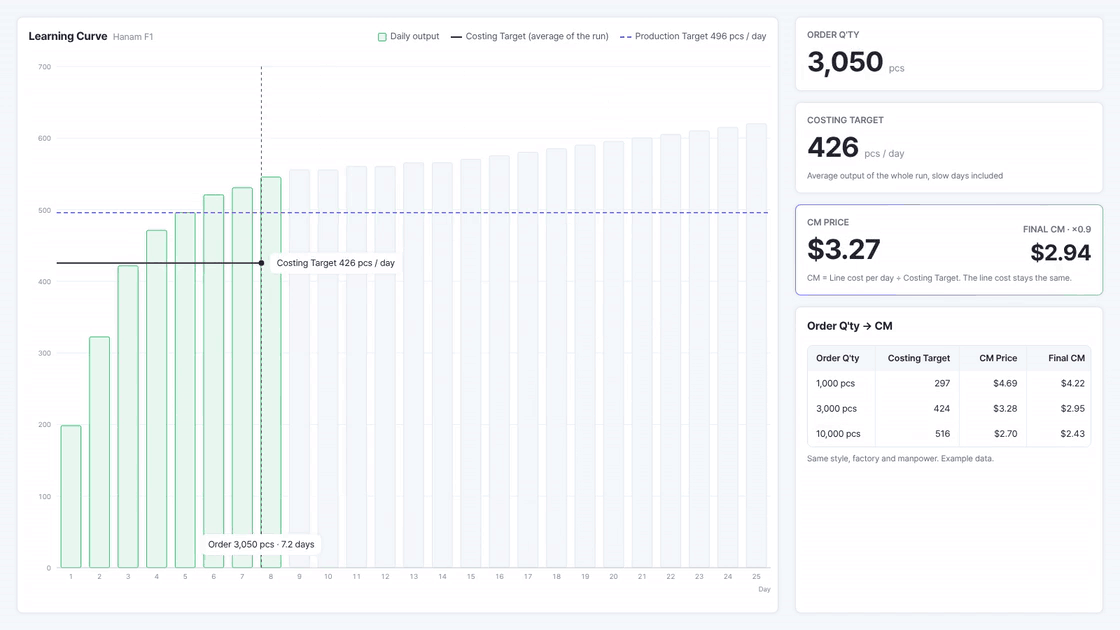
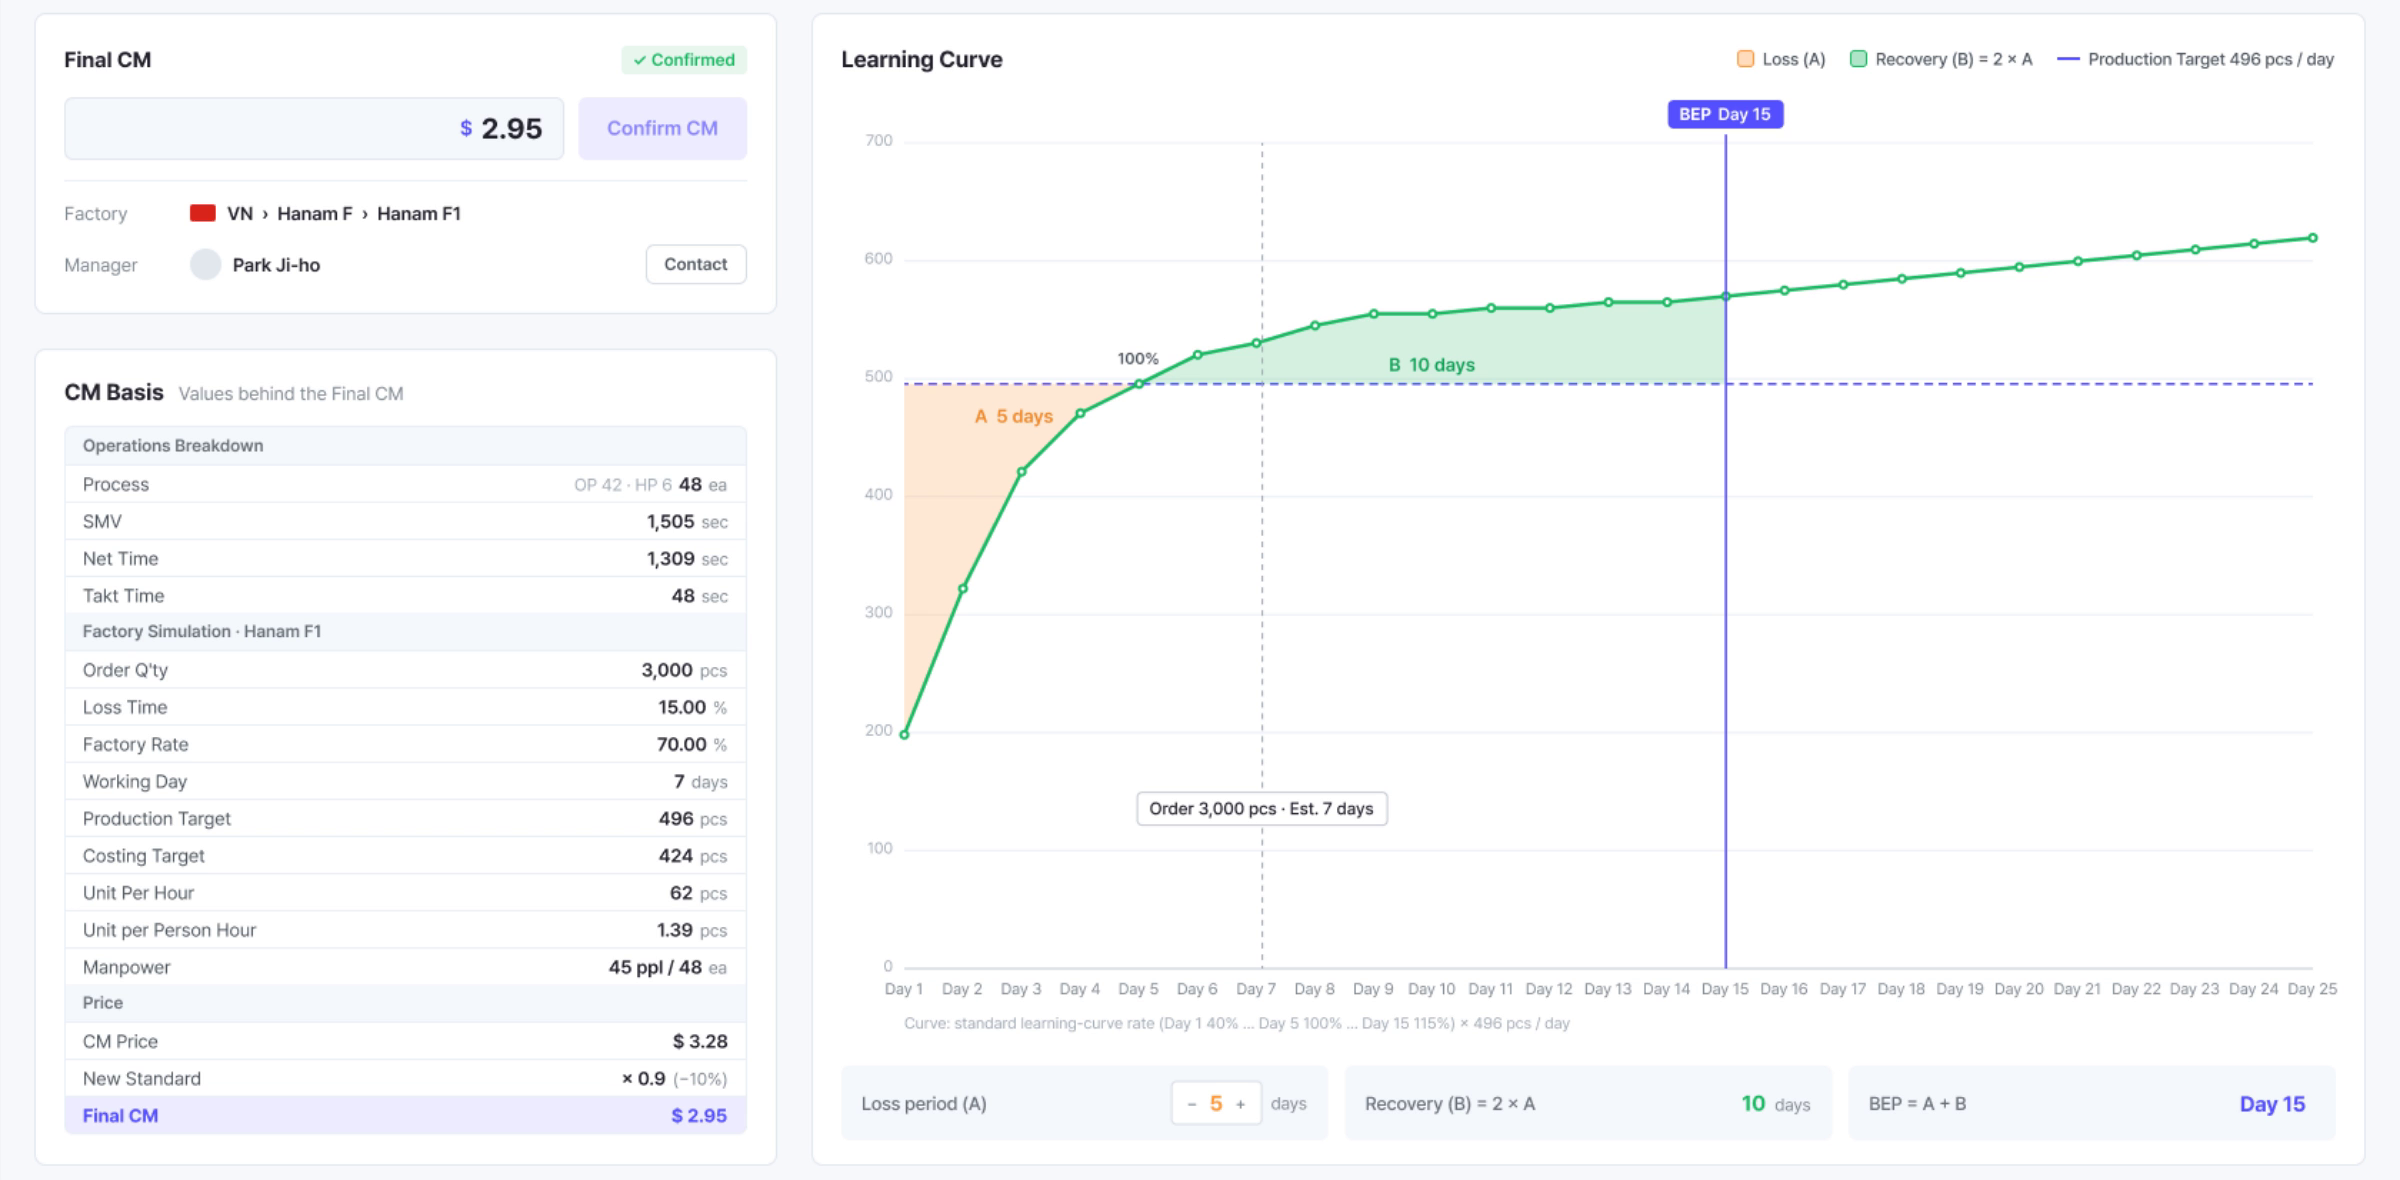
Monolis 화면도 같은 구조로 계산합니다. 예시 오더 DR-2026-001(3,000 pcs)의 결과 화면을 보면 하루 목표 496 pcs 옆에 Costing Target 424 pcs가 따로 있고 CM Price $3.28은 Costing Target으로 나눈 값입니다. 여기에 기준 조정(10% 인하, ×0.9)을 적용해 확정 CM $2.95가 나옵니다.
오더 수량이 바뀌면 분모만 바뀝니다
이제 처음 질문으로 돌아갈 수 있습니다. 같은 스타일, 같은 공장, 같은 인원에서 오더 수량만 바꿔 보면 차이가 분명합니다. 분자는 공장과 인원으로 정해지므로 그대로이고 바뀌는 것은 분모인 Costing Target입니다.
보충편 1에서 같은 하루 목표 496 pcs로 계산한 Costing Target과, 그 값으로 나눈 CM은 이렇습니다.
| 오더 수량 | Costing Target | CM Price | 확정 CM (×0.9) |
|---|---|---|---|
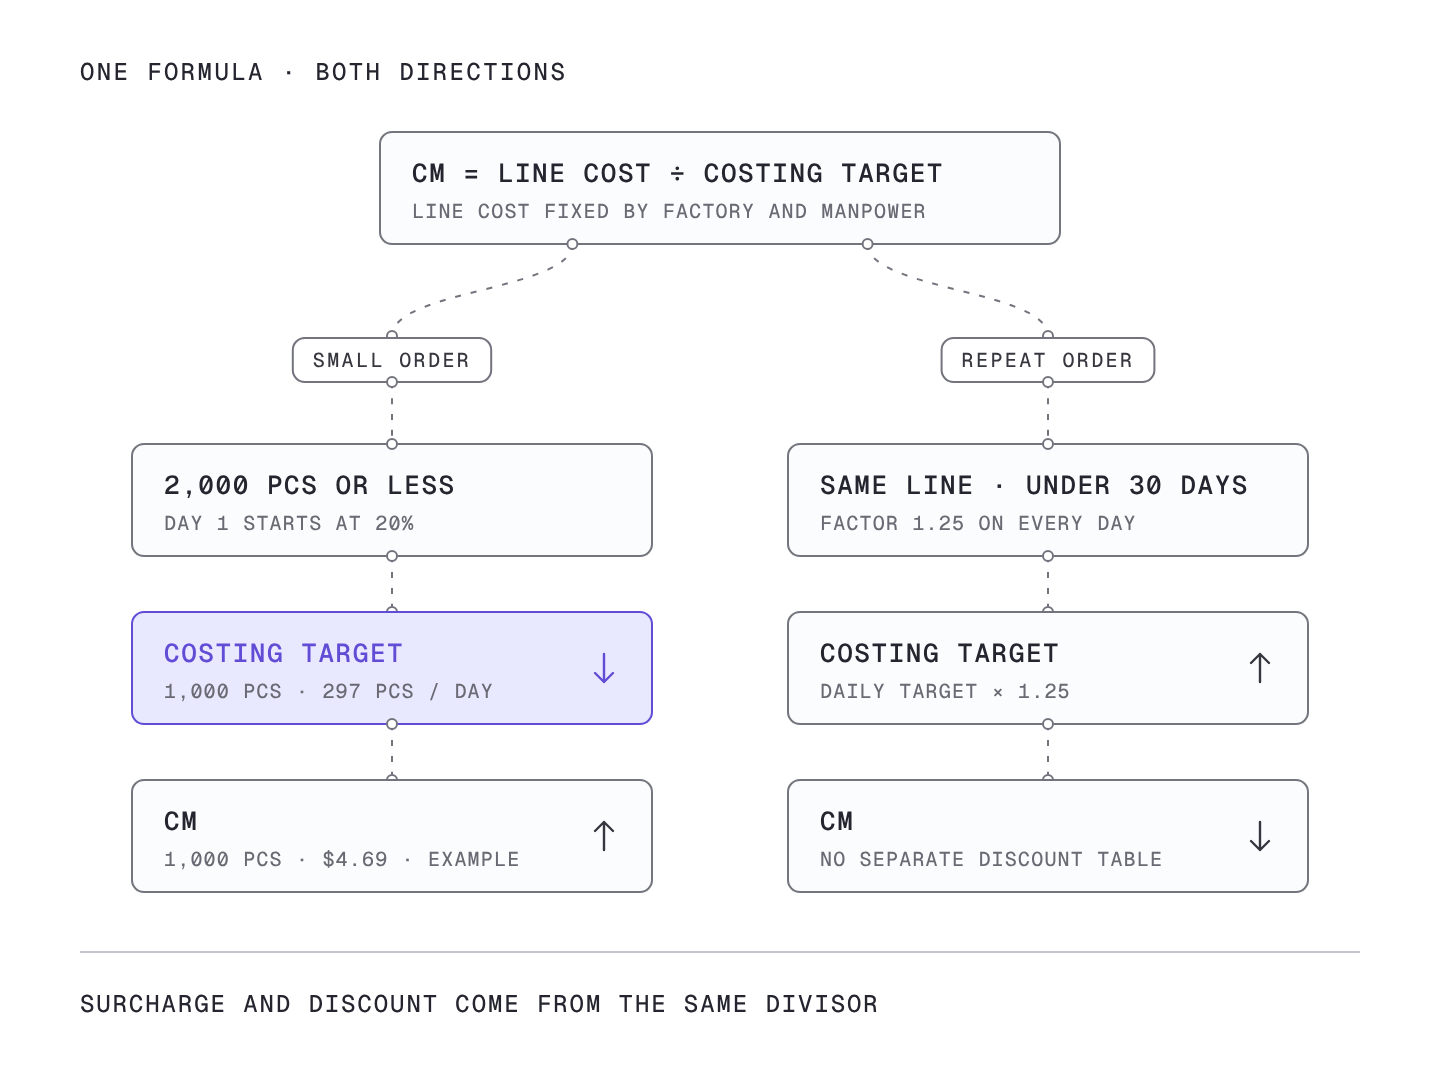
| 1,000 pcs | 297 pcs | $4.69 | $4.22 |
| 3,000 pcs | 424 pcs | $3.28 | $2.95 |
| 10,000 pcs | 516 pcs | $2.70 | $2.43 |
3,000 pcs 줄은 Monolis 화면 값이고 1,000 pcs와 10,000 pcs 줄은 같은 하루 라인 비용을 각 오더의 Costing Target으로 나눈 계산 예시입니다.
같은 분자를 297로 나누면 424로 나눌 때보다 몫이 커지고 516으로 나누면 작아집니다. 1,000 pcs 오더는 생산 기간 대부분이 손실 구간이라 Costing Target이 크게 내려가고 그만큼 CM이 올라갑니다. 10,000 pcs 오더는 회복 구간이 길어 Costing Target이 하루 목표 496 pcs보다 높아지고 CM은 오히려 내려갑니다.
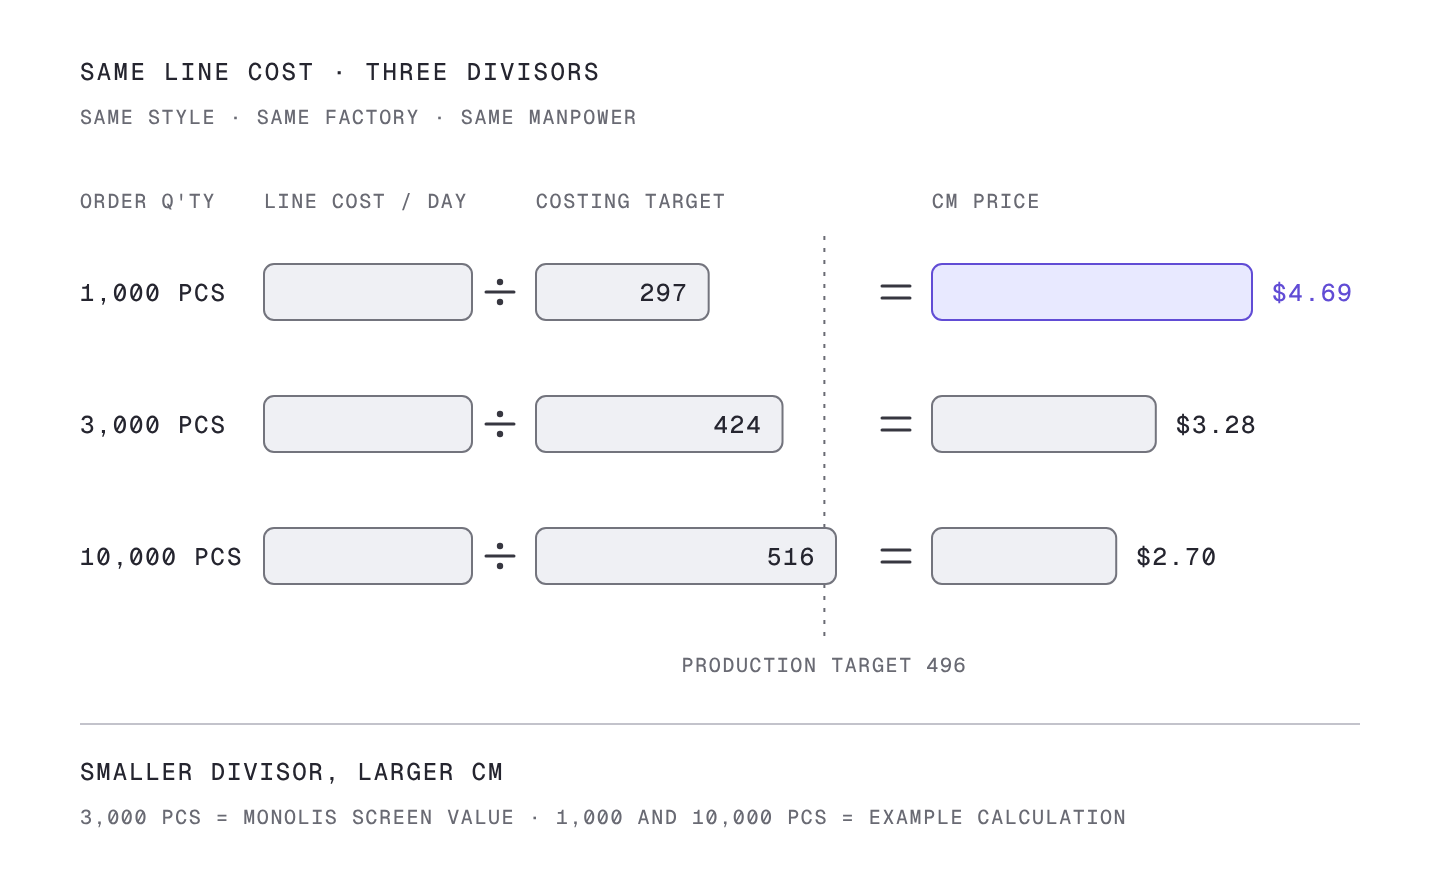
여기서 할증표가 필요 없는 이유가 보입니다. 소량 오더의 단가 상승은 따로 정한 할증률에서 나오지 않고 러닝커브가 정한 Costing Target에서 나옵니다. 할증의 크기도 임의로 정한 숫자가 아니라 그 오더가 손실 구간에서 보내는 날의 비중만큼입니다.
할증표 대신 계산식을 쓰면 달라지는 것
첫째, 근거를 설명할 수 있습니다. 바이어가 소량 오더의 CM이 왜 높으냐고 물으면 할증률 대신 곡선을 보여 줄 수 있습니다. 이 수량이면 오더 기간 중 며칠이 목표에 못 미치고 그래서 평균 장수가 몇 장이 되며 하루 비용을 그 장수로 나누면 이 단가가 된다는 순서입니다.
둘째, 스타일과 공장 차이가 같이 들어갑니다. 할증표는 모든 스타일과 공장에 같은 비율을 붙이지만 계산식에서는 난이도가 높은 스타일은 인원이 늘어 분자가 커지고 손에 익는 데 오래 걸리는 공장은 Costing Target이 내려가 분모가 작아집니다. 같은 1,000 pcs라도 스타일과 공장에 따라 다른 CM이 나오는 것이 정상입니다.
셋째, 반대 방향도 같은 식으로 처리됩니다. 보충편 2에서 다룬 반복 오더 계수가 그 예입니다. 같은 라인에서 한 달이 안 되어 같은 스타일을 다시 생산하면 일별 목표에 1.25를 곱하므로 Costing Target이 올라가고 분모가 커지니 CM은 내려갑니다. 할증표라면 할인표를 따로 만들어야 하지만 계산식에서는 같은 식이 두 방향을 모두 처리합니다.
엑셀로 하면 어디서 막히는가
이 계산은 엑셀로도 할 수 있습니다. 실제로 사내 공정분석표 엑셀에는 공장별 BEP와 기준 인원표가 있고 Costing Target과 인원을 넣으면 CM이 나오는 계산 시트가 있습니다.
막히는 곳은 Costing Target입니다. Costing Target은 오더 수량, 하루 목표, 일자별 상승률, 반복 계수를 모두 넣고 날마다 쌓은 누적 평균에서 나옵니다. 견적 단계에서 바이어가 수량을 바꾸거나, 다른 공장으로 견적을 다시 내거나, 반복 오더로 바뀔 때마다 이 누적 계산을 처음부터 다시 해야 합니다. 이 과정을 건너뛰고 하루 목표로 나누면 소량 오더의 CM이 실제보다 낮게 나오고 그 차이를 메우려고 다시 할증표를 꺼내게 됩니다.
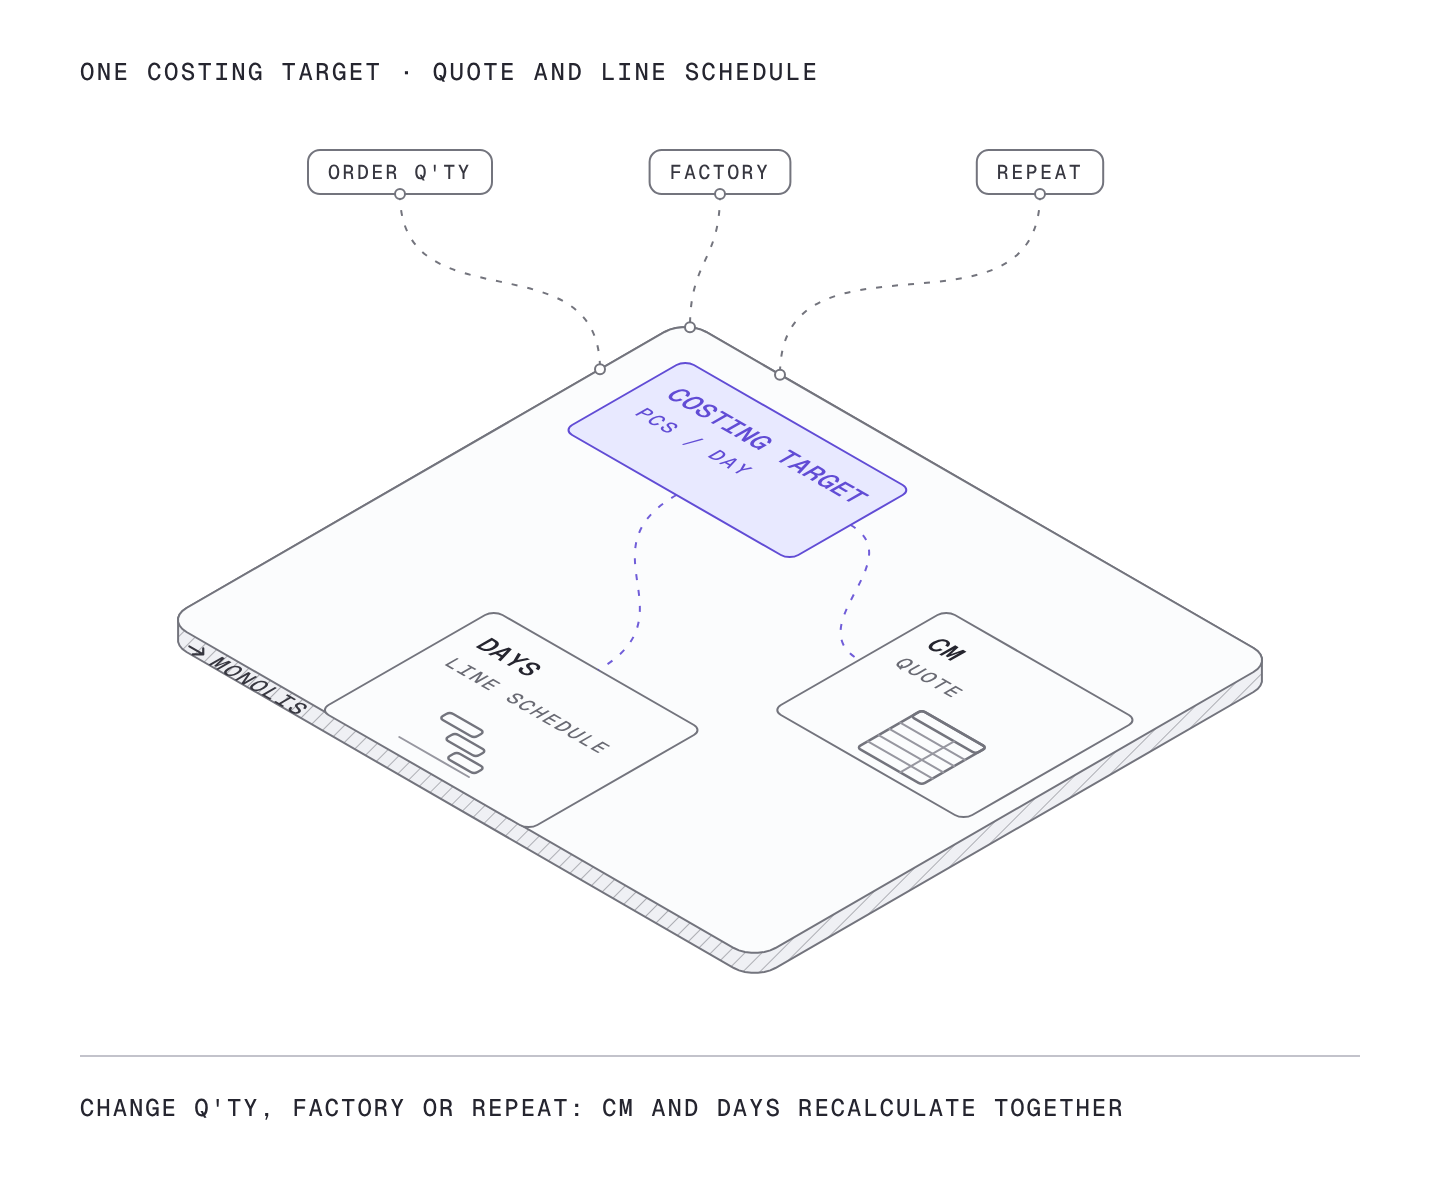
Monolis는 공정분석 결과에서 나온 하루 목표와 인원, 공장별 BEP, 러닝커브를 한 화면에서 연결합니다. 오더 수량이나 공장을 바꾸는 순간 Costing Target이 다시 계산되고 그 값으로 CM이 다시 나옵니다. 견적에 쓰는 단가와 라인 스케줄에 쓰는 생산일수가 같은 Costing Target에서 나오므로, 견적과 일정이 서로 다른 숫자를 쓰는 일이 없어집니다.
정리
| 구분 | 할증표 방식 | Costing Target 계산 방식 |
|---|---|---|
| 소량 오더 단가 상승 | 수량 구간별 할증률을 따로 정함 | Costing Target이 내려가 CM이 자동으로 오름 |
| 상승 폭의 근거 | 정한 사람의 경험 | 오더 수량과 러닝커브 |
| 스타일·공장 차이 | 같은 비율 적용 | 인원(분자)과 곡선(분모)에 반영 |
| 반복 오더 | 할인표를 따로 둠 | 반복 계수로 Costing Target이 올라 CM이 내려감 |
CM은 하루 라인 비용을 Costing Target으로 나눈 값입니다. 분자는 공장과 인원이 정하고 분모는 스타일과 오더 수량이 정하므로, 소량 오더의 단가 상승은 할증표 없이 계산식 안에서 근거와 함께 나옵니다.
이전 편: 첫날 40%는 어디서 나온 숫자인가: 러닝커브 손실 구간을 정하는 세 가지 지표
관련 편: 오더 수량 나누기 하루 목표가 생산일수가 아닌 이유: 러닝커브와 라인 스케줄
관련 편: FOB 원가에서 임가공비만 공통 변수인 이유
